

Learning Modules Hide
- अध्याय 1: निवेश की आवश्यकता - भाग 1
- अध्याय 2: निवेश की आवश्यकता - भाग 2
- अध्याय 3 - निवेश के विभिन्न विकल्प - इक्विटी निवेश
- अध्याय 4: निवेश के विभिन्न विकल्प - ऋण निवेश
- अध्याय 5: निवेश के विभिन्न साधन - अचल संपत्ति और सोना
- अध्याय 6: निवेश के लिए जोखिम-लाभ मैट्रिक्स
- अध्याय 7: जोखिम प्रोफाइलिंग और जोखिम प्रबंधन

अध्याय 4: निवेश के विभिन्न विकल्प - ऋण निवेश
तो यह इक्विटी से कैसे भिन्न है?
आइए इक्विटी और ऋण निवेशों के बीच मुख्य अंतरों को देखें।
ऋण किसी व्यवसाय में निवेश करने के दो तरीकों में से एक है, दूसरा तरीका इक्विटी निवेश है।
आप बॉन्ड, डिबेंचर, म्यूचुअल फंड और इसी तरह के अन्य निवेश विकल्पों के माध्यम से ऋण में निवेश कर सकते हैं।
प्रतिभूतियाँ।बॉन्ड या ऋण प्रतिभूतियों को निश्चित ब्याज दर के कारण स्थिर आय प्रतिभूतियाँ भी कहा जाता है।
-
भ्रम दूर करना
भ्रम: इक्विटी या ऋण? आपको केवल एक चुनना होगा।
भ्रष्टाचार दूर: आप दोनों में निवेश कर सकते हैं! ऋण और इक्विटी निवेशों में अपने-अपने गुण होते हैं जो आपको जीवनकाल में विभिन्न लक्ष्यों को प्राप्त करने में मदद करते हैं।
ऋण निवेशक ऋणदाता होते हैं, मालिक नहीं
यह समझना महत्वपूर्ण है कि ऋण निवेश स्वामित्व हिस्सेदारी प्रदान नहीं करते हैं। ऐसा इसलिए है क्योंकि आपके निवेश से अर्जित ब्याज उधारकर्ता के व्यवसाय प्रदर्शन पर निर्भर नहीं होता है।
इसलिए, इक्विटी निवेशकों के विपरीत, ऋण निवेश में आपको व्यवसाय में स्वामित्व प्राप्त नहीं होता है। इसका अर्थ यह भी है कि आप व्यवसाय के नुकसान या लाभ में भी हिस्सेदार नहीं होते हैं। जब व्यवसाय के प्रदर्शन से कोई संबंध नहीं होता है, तो ब्याज भुगतान ही ऋण निवेश को इक्विटी शेयरों की तुलना में एक सुरक्षित विकल्प बनाता है। क्या आप जानते हैं? ऋण निधि पूरी तरह से जोखिम-मुक्त नहीं होती हैं। इनमें क्रेडिट जोखिम होता है, जिसका अर्थ है कि उधारकर्ता समय पर ऋण चुकाने में विफल हो सकता है या कभी-कभी बिल्कुल भी भुगतान नहीं कर सकता है। td tr tbody table भारतीय ऋण बाजार हम इक्विटी बाजारों के बारे में पहले से ही जानते हैं; वे कैसे चलते हैं, प्रदर्शन करते हैं और संचालित होते हैं। इसी प्रकार, ऋण निवेश के लिए भी एक वित्तीय बाजार है। भारतीय ऋण बाजारों में सरकारी और गैर-सरकारी निकायों द्वारा पेश किए गए विभिन्न प्रकार के ऋण साधन शामिल हैं। भारत में ऋण बाजार निम्नलिखित तीन संस्थानों पर निर्भर करते हैं:1. प्रतिभूतियों के निर्धारक
बड़ी कंपनियां, वित्तीय संस्थान (बैंक आदि) या सरकारी निकाय
2. क्रेडिट रेटिंग एजेंसियां
ये एजेंसियां ऋण प्रतिभूतियों के निवेश जोखिम का संकेत देती हैं।
AAA से BBB तक निवेश ग्रेड रेटिंग हैं।3. वित्तीय संस्थान
बैंक, म्यूचुअल फंड, जीवन बीमा कंपनियां और पेंशन फंड अपने निवेशकों की ओर से ऋण प्रतिभूतियों में निवेश करते हैं।
|
क्या आप जानते हैं? भारतीय ऋण बाजार एशिया के शीर्ष पांच सबसे बड़े ऋण बाजारों में से एक है। |
ऋण प्रतिभूतियों के प्रकार
भारत में उपलब्ध लोकप्रिय प्रकार की निश्चित आय प्रतिभूतियों या ऋण निवेश निम्नलिखित हैं:
- सरकारी बांड (जी-सेक या गिल्ट सिक्योरिटीज)
- कॉर्पोरेट बांड/डिबेंचर
- बैंक या डाकघर जमा
सब कुछ डिजिटल होने के साथ, अब आप सरकारी बॉन्ड में ऑनलाइन निवेश कर सकते हैं। आप प्रतिष्ठित ब्रोकरों के माध्यम से चुनिंदा सरकारी बॉन्ड में ऑनलाइन निवेश कर सकते हैं।
ऋण निवेश कैसे काम करता है
जब कोई संस्था या संस्थान पैसा उधार देता है, तो एक वित्तीय परिसंपत्ति बनती है जिसे प्रतिभूति कहा जाता है।
जब सरकार बॉन्ड जारी करती है, तो यह सरकार द्वारा जारी की गई एक प्रतिभूति होती है जिसे आपको बेचा जाता है—निवेशक, जो बॉन्ड की परिपक्वता पर ब्याज भुगतान और मूलधन वापसी के बदले सरकार को पैसा उधार देने को तैयार होता है।
हालांकि, ऋण में निवेश करने से पहले यह देखना महत्वपूर्ण है कि ऋण सुरक्षा जारीकर्ता साख योग्य है या नहीं।
इन बॉन्डों का मूल्य निर्धारण कैसे होता है?
दरअसल, बॉन्ड की कीमत को प्रभावित करने वाले कई कारक होते हैं। आज बाजार में बॉन्ड की जो कीमत दिखाई देती है, वह निम्नलिखित कारकों पर निर्भर करती है: मौजूदा बाजार ब्याज दर जारीकर्ता और बॉन्ड की क्रेडिट रेटिंग या जोखिम स्तर (उच्च जोखिम वाली कंपनियों के बॉन्ड अधिक छूट पर उपलब्ध हो सकते हैं या उच्च कूपन/ब्याज दर की पेशकश कर सकते हैं) कुछ हद तक मांग और आपूर्ति कारक उदाहरण क्रिएटिव एंटरप्राइजेज एक उत्कृष्ट बैलेंस शीट वाली कंपनी है जो एक सुस्थापित बाजार में काम कर रही है। उभरते बाजार में काम कर रहे स्टार्टअप व्यवसाय की तुलना में इस कंपनी द्वारा ऋण चुकाने में चूक करने की संभावना कम है। अतः, प्रमुख क्रेडिट रेटिंग एजेंसियों द्वारा क्रिएटिव एंटरप्राइजेज को बेहतर और अनुकूल क्रेडिट रेटिंग मिलने की उम्मीद है, जिसके परिणामस्वरूप उनके बॉन्डों पर ब्याज दर कम होगी।
दूसरी ओर, फिक्स्ड डिपॉजिट ऋण निवेश का एक अन्य लोकप्रिय रूप है।
लेकिन फिक्स्ड डिपॉजिट बॉन्ड से कैसे अलग है?
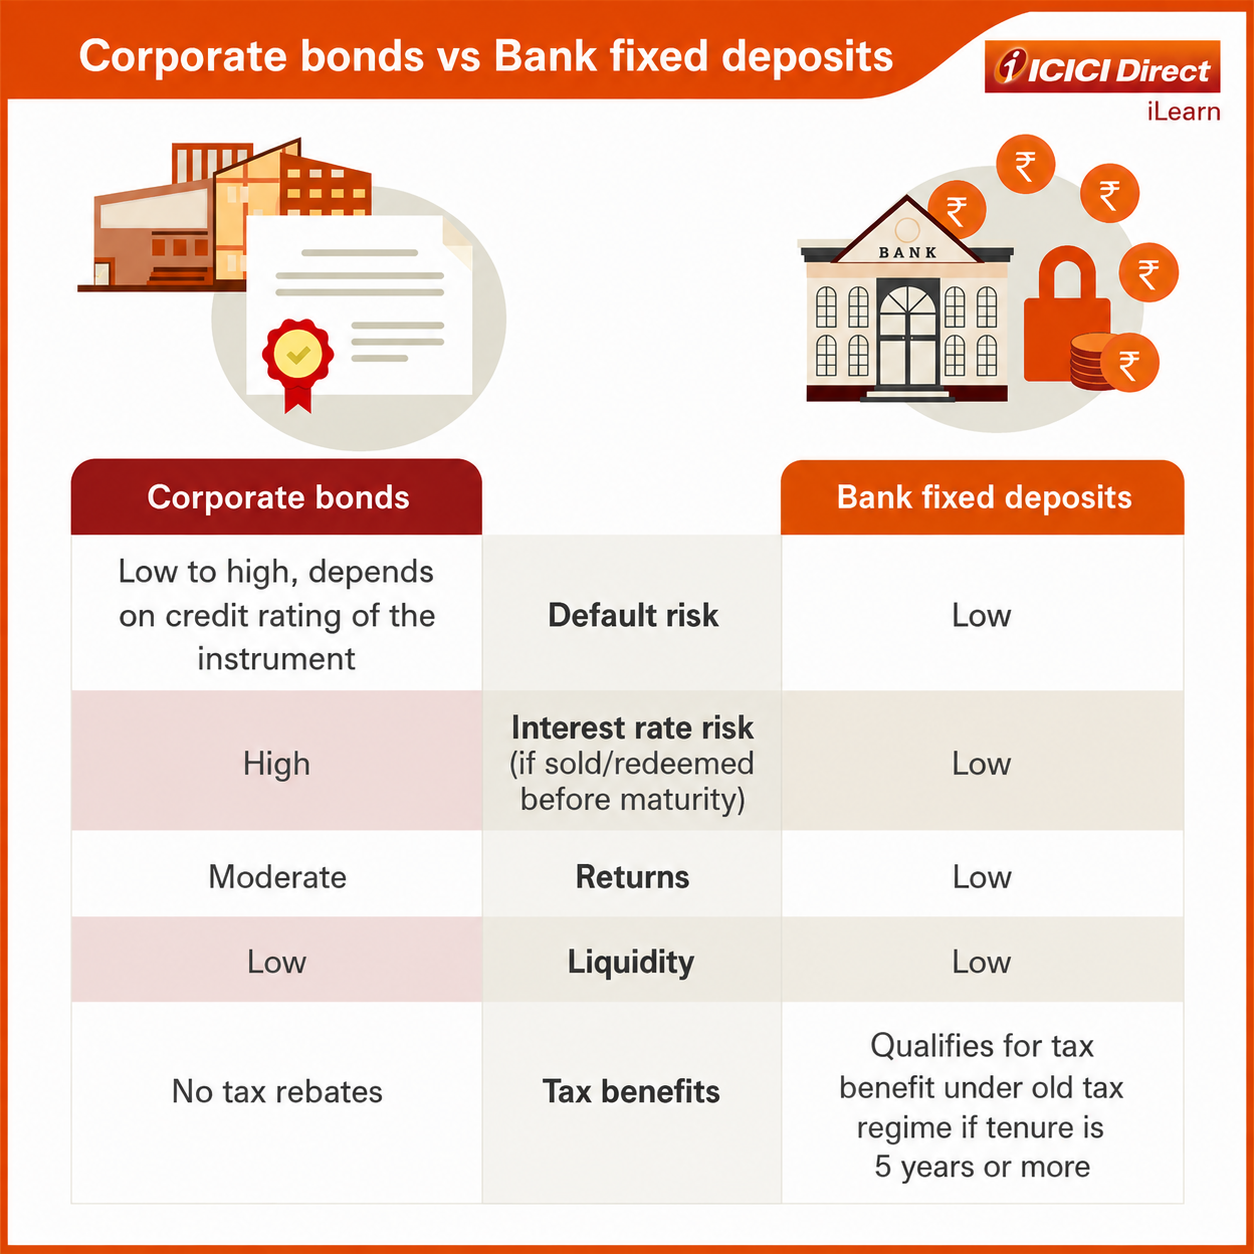
हम जानते हैं कि आप क्या सोच रहे हैं - 'इसमें कुछ शर्तें लागू होंगी।'
जी हां, शर्तें लागू होती हैं।
जब बैंक सावधि जमा जारी करते हैं, तो यह सावधि जमा स्थापित करते समय घोषित मानक शर्तों के साथ काम करता है।
वे शर्तें इस प्रकार हैं:
- जमा की अवधि
- जमा की ब्याज दर
- ब्याज भुगतान का तरीका — मासिक, अर्धवार्षिक, वार्षिक या परिपक्वता के समय।
बॉन्ड और सावधि जमा की तरह, हर दूसरे प्रकार की निश्चित आय प्रतिभूति में जारी करने के समय परिभाषित विशिष्ट शर्तें होनी चाहिए।
|
क्या आप जानते हैं? आप अपनी सावधि जमा के बदले ऋण प्राप्त कर सकते हैं। इसलिए, आपात स्थिति में, आपको अपने निवेश को भुनाने की आवश्यकता नहीं है; इसके बजाय, आप इसे गिरवी रखकर कम ब्याज वाला ऋण लेने का विकल्प चुन सकते हैं। |
सारांश
- ऋण प्रतिभूतियाँ वित्तीय निवेश हैं जो आपको ब्याज भुगतान के माध्यम से नियमित प्रतिफल प्राप्त करने की अनुमति देती हैं।
- सरकारी बांड, कॉर्पोरेट बांड, डिबेंचर, सावधि जमा आदि ऋण प्रतिभूतियों के सामान्य प्रकार हैं।
- इक्विटी निवेश के विपरीत, ऋण निवेश आपको किसी कंपनी में निवेश करने पर स्वामित्व प्रदान नहीं करते हैं।
- ऋण निवेश पर ब्याज दर ऋण प्रतिभूति जारी करने वाली संस्था की साख और बाजार में प्रचलित ब्याज दर पर निर्भर करेगी।
- आप म्यूचुअल फंड और चुनिंदा जीवन बीमा पॉलिसियों के माध्यम से अप्रत्यक्ष रूप से ऋण प्रतिभूतियों में निवेश कर सकते हैं; और सीधे बाजार में उपलब्ध सरकारी और कॉर्पोरेट बॉन्ड के माध्यम से।
हालांकि डेट और इक्विटी दोनों तरह के निवेशों से आपको अच्छा रिटर्न मिल सकता है, लेकिन कुछ और निवेश विकल्प भी हैं जिनके बारे में आप जानना चाहेंगे। चलिए अगले अध्याय में चलते हैं जहां हमने रियल एस्टेट और सोने में निवेश के बारे में चर्चा की थी।


Please Enter Email

 70 Years
 4.4 Star

टिप्पणी (0)