




Download
iLearn application
Elevate Your Financial Knowledge with the
ICICI Direct iLearn App


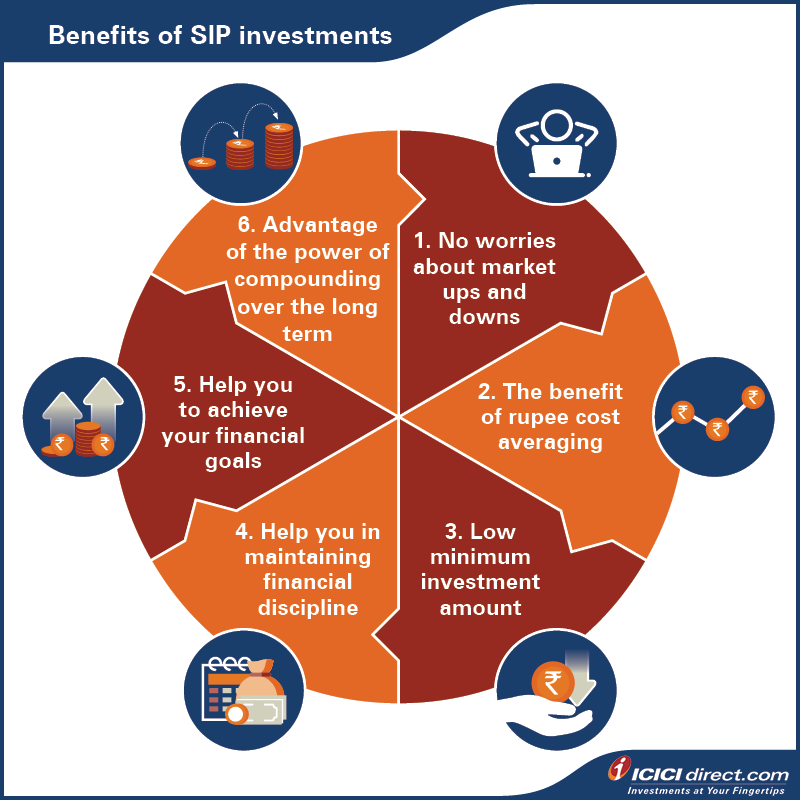
वित्तीय लक्ष्य रखना व्यक्तिगत वित्त का एक अनिवार्य पहलू है। एक व्यवस्थित निवेश योजना या SIP आपके वित्तीय लक्ष्यों को प्राप्त करने के लिए आवश्यक धन संचय करने का एक सरल और प्रभावी तरीका है। इसके अलावा, SIP को व्यवस्थित निकासी योजना या SWP के साथ जोड़ने से और भी अधिक लाभ मिल सकता है।
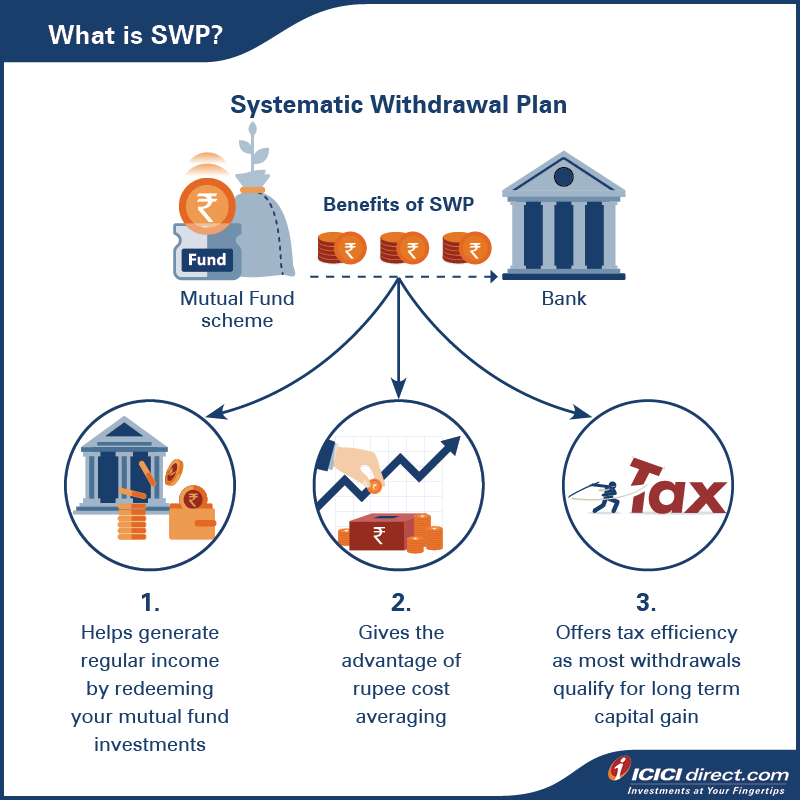
SIP एक निश्चित तिथि पर समय-समय पर एक वित्तीय साधन में किया गया निवेश है। दूसरी ओर, SWP एक निश्चित तिथि पर समय-समय पर एक निश्चित राशि की निकासी है। SIP के माध्यम से नियमित रूप से निवेश करके और SWP के माध्यम से निकासी करके, आप यह सुनिश्चित कर सकते हैं कि आपका पैसा आपके लिए काम करे और जब आपको इसकी आवश्यकता हो तो यह आसानी से उपलब्ध हो।
आइए इसे एक उदाहरण से समझते हैं:
मान लीजिए कि आप अपने बच्चे की उच्च शिक्षा के लिए योजना बना रहे हैं। आप अनुमान लगाते हैं कि आपको चार साल के लिए प्रति वर्ष ₹10 लाख की आवश्यकता होगी, जिसमें पहली किस्त अब से 10 साल बाद की आवश्यकता होगी। इसे हासिल करने के लिए, आप ₹15,809 प्रति महीने का एक व्यवस्थित निवेश योजना (SIP) शुरू कर सकते हैं, जिसमें 12% प्रति वर्ष रिटर्न मिलने की उम्मीद है। ऐसा करके, आप ₹36.73 लाख का कोष जमा कर सकते हैं।
एक बार जब आपके पास यह कोष हो जाता है, तो आप इसे कम जोखिम वाले फंड में निवेश कर सकते हैं जो प्रति वर्ष 6% का रिटर्न देता है। इस फंड से आप अपने शैक्षिक लक्ष्य को पूरा करने के लिए चार साल तक हर साल ₹10 लाख निकाल सकते हैं।
और पढ़ें: एसआईपी के बारे में वह सब कुछ जो आप जानना चाहते थे
 और पढ़ें: व्यवस्थित निकासी योजना: SWP क्या है और यह कैसे काम करती है
आइए हम बताते हैं कि अगर आपने SIP के ज़रिए निवेश किया है और निकासी के लिए SWP का इस्तेमाल किया है, तो आप कितना निकाल सकते हैं। आसान गणना के लिए, मान लें कि आपने 12% प्रति वर्ष रिटर्न पाने वाले वित्तीय साधन में प्रति माह 25,000 रुपये का निवेश किया है। एक बार जब कॉर्पस जमा हो जाता है, तो आप पूरे संचित कॉर्पस को लिक्विड फंड जैसे रूढ़िवादी वित्तीय साधन में स्थानांतरित कर देते हैं, जो 6% प्रति वर्ष रिटर्न अर्जित करता है।
|
एसआईपी |
एसडब्ल्यूपी |
|||||
|
निवेश राशि |
निवेश अवधि (प्रारंभिक आयु और अंतिम आयु) |
कुल निवेशित राशि (₹ में) |
संचित कोष (₹ में) |
निकासी राशि |
निकासी अवधि (आपकी आयु के अनुसार) |
कुल निकासी राशि (₹ में) |
|
25,000 |
30 - 45 वर्ष |
45 लाख |
1.26 करोड़ |
71,500 |
45 वर्ष से 80 वर्ष |
3 करोड़ |
|
25,000 |
30 – 50 वर्ष |
60 लाख |
2.5 करोड़ |
1.49 लाख |
50 वर्ष से 80 वर्ष |
5.36 करोड़ |
|
25,000 |
30 - 55 वर्ष |
75 लाख |
4.74 करोड़ |
3.04 लाख |
55 वर्ष से 80 वर्ष |
9.12 करोड़ |
|
25,000 |
30 - 60 वर्ष |
90 लाख |
8.82 करोड़ |
6.29 लाख |
60 वर्ष से 80 वर्ष |
15.1 करोड़ |
अपने वित्तीय लक्ष्यों को प्राप्त करने के लिए पहले से योजना बनाना महत्वपूर्ण है। आप जितना अधिक समय तक निवेश करेंगे, आपको उतना ही अधिक चक्रवृद्धि लाभ मिल सकता है। अपने वित्तीय लक्ष्यों को प्राप्त करने में मदद करने के लिए एक व्यवस्थित निवेश योजना (SIP) की भूमिका को कम मत समझिए। SIP को एक व्यवस्थित निकासी योजना (SWP) के साथ जोड़कर, आप शानदार परिणाम प्राप्त कर सकते हैं और आसानी से लंबी अवधि में राशि निकाल सकते हैं। तो, अपने वित्त की जिम्मेदारी लें और आज ही समझदारी भरा कदम उठाएँ!
अतिरिक्त देखें: SIP निवेश: SIP क्या है और SIP के लाभ


इस लेख में, हम तीन सबसे महत्वपूर्ण एक्सचेंजों - एनवाईमेक्स, कॉमेक्स और लंदन मेटल एक्सचेंज (एलएमई) - और एमसीएक्स के साथ उनके संबंध का विश्लेषण करेंगे।
 535 views
 2 minutes
 31 अगस्त 2026
मेनबोर्ड आईपीओ का अर्थ, सेबी की पात्रता प्रक्रियाएं, एनएसई और बीएसई के लिस्टिंग नियम, प्रमुख लाभ और निवेशकों को आवेदन करने से पहले किन बातों का ध्यान रखना चाहिए, इन सब के बारे में जानें।
2 k views
5 minutes
13 अगस्त 2026
वस्तुओं की कीमतें एकाकी रूप से प्रभावित नहीं होतीं। मांग-आपूर्ति की गतिशीलता और भू-राजनीतिक घटनाओं के साथ-साथ, एक वैश्विक संकेतक जो अक्सर वस्तुओं की कीमतों को प्रभावित करता है, वह है अमेरिकी डॉलर सूचकांक (DXY)।
2 k views
4 minutes
11 अगस्त 2026
Elevate Your Financial Knowledge with the
ICICI Direct iLearn App
Elevate Your Financial Knowledge with the
ICICI Direct iLearn App
